Affichage des articles dont le libellé est Martial Rouyere. Afficher tous les articles
Robo(t*) advisors : l'offre se généralise mais avec quel degré de confiance ?

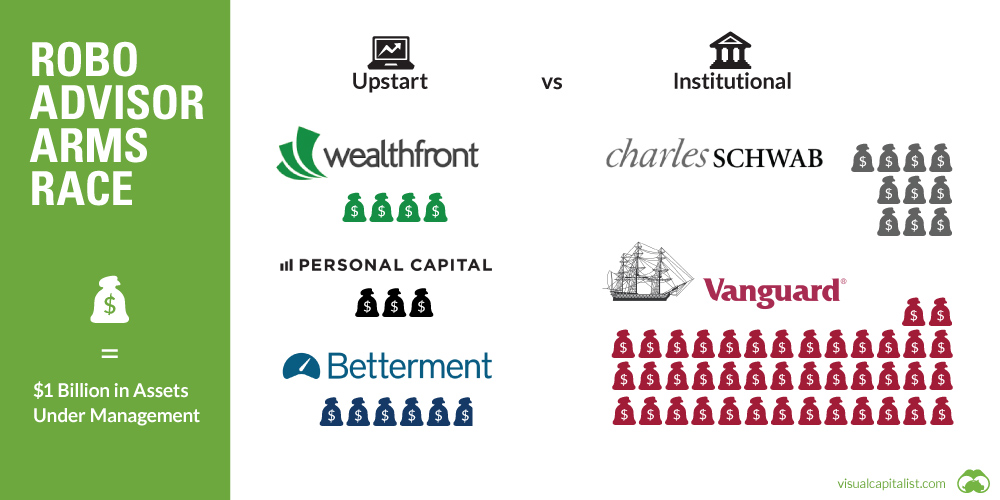
Les institutions financières dans le monde entier se dotent de "robot advisors". Banques, Assurances, Asset Managers veulent être capables de formuler des recommandations de placement financier à leurs clients de manière automatique, sans intervention humaine. Derrière ce buzz word, quelle est la réalité ?
Dans la pratique, un robot advisor est un outil embarquant un modèle mathématique vous proposant automatiquement sa "meilleure allocation" d'actifs sur la base d'éléments de profil personnel tels que vos réponses à un questionnaire réglementaire (appétence au risque, connaissance des produits financiers, etc.) ainsi que d'éléments sur vos objectifs d'investissement et vos projets patrimoniaux (horizon de retraite, perspective d'achat immobilier, etc.).
Résultat de recherche d'images pour "robo advisor"

Avantages pour l'institution financière :
  • offrir un service de gestion d'épargne à un grand nombre de clients
  • proposer des services à valeur ajoutée dans une relation digitale 24x7
  • formuler des recommandations commerciales suivant une méthode systématique, sans défaut de conseil, opposable à un tiers
Avantage pour le client :
  • accéder à un service premium qu'un conseiller généraliste ne peut lui offrir par manque de compétence spécifique 
  • bénéficier d'une offre de gestion d'épargne à moindre coût (comparé à une banque privée par exemple)

Tout va donc pour le mieux dans le meilleur des Mondes ?

Pas tant que cela. Les analyses d'utilisation et de conversion (transformation de la proposition commerciale en transaction) montrent que cette offre seule ne fonctionne pas. Il manque une composante clé :  la confiance.
  • Pour quelles raisons le client devrait-il faire confiance à une "boite noire" ?
  • Sur quelle base devrait-il faire confiance à un robot qui sort une allocation de fonds sans plus de commentaire, en prétendant que "c'est la meilleure !"
  • Comment un client peu sophistiqué peut faire confiance à une machine ?

L'équation de la performance de P-Val permet de trouver des réponses claires à ces interrogations


  • Monde = loin d'être un outil ou une technologie de plus, l'IA est avant tout une solution qui transforme votre Monde : nous devons donc le réinventer ensemble. Par exemple, (ré)inventer comment votre conseiller bancaire existe dans une relation patrimoniale digitale incluant un "robot advisor" ?
  • QE  = l'enjeu est de créer une relation réellement empathique avec votre client : dès lors, comment le robot lui parle, le questionne, lui répond ? La confiance se crée par cette "intimité"
  • CX = le robot advisor s'inscrit dans un parcours client, dont il n'est qu'une étape : en amont, comment faire venir le client sur le site, dialoguer avec lui pour comprendre son profil, ses besoins, ses actifs, ... En aval comment assurer le passage à l'action et le suivi dans le temps
  • IA = un robot advisor qui se contenterait d'afficher une recommandation sous forme d'une liste de fonds a peu de chance de convaincre un client lambda. Comment expliquer pourquoi cette allocation correspond bien à son profil personnel ? Comment faciliter la transaction avec des éléments pédagogiques personnalisés ? Comment tenir le client informé de l'évolution de son portefeuille ?.. 
Pour illustrer ce propose, nous vous proposons deux projets récents, menés avec des partenaires :
  • Yseop permet d'expliciter le raisonnement du robot advisor et d'expliquer au client en quoi la recommandation formulée par l'application correspond à son profil et ses objectifs financiers
  • PEGA va enrichir le workflow de passage d'ordre en proposant automatiquement la "next best action"
En synthèse, P-Val ne réalise pas votre robot advisor à votre place : en revanche, nous mettons en place la démarche pour vous permettre de dégager les résultats business et humains.

Martial Rouyère

t* :les US écrivent Robo sans t


Ne soyez pas "touriste intellectuel" en matière d'IA

Un nouveau snobisme règne en matière d'Intelligence Artificielle dans l'entreprise. Il y a  les "insiders", les initiés, comme les adeptes d'une nouvelle religion. Et puis, il y a les autres.
Selon les "insiders", il y aurait la "bonne", la "vraie" IA : par exemple, le machine learning, déjà dépassé par le "deep learning". En écoutant ces "spécialistes" gloser sur l'IA, vous entendrez des phrases comme  "les réseaux de neurones convolutifs (CNR) sont désormais surclassés par les réseaux génératifs antagonistes " ou "l'IA symbolique, ce n'est pas de l'IA".
Ces sujets à la pointe de la recherche sont évidemment passionnants mais ils sont très éloignés d'une application créatrice de valeur dans votre entreprise : quel use case ? quelle rentabilité ? quelle valeur créée pour les clients ? quel délai ?

Pour paraphraser Clémenceau, l'IA est une chose trop importante pour la confier aux experts.


L'IA aujourd'hui est un sujet sérieux pour lequel vous devez vous fixer un un seul cap : la performance business

Votre seule question est : en quoi l'IA est capable de dynamiser la performance de mon entreprise ?
L'IA contribue dès à présent et de manière pratique à la création de valeur, qu'il s'agisse de muscler la productivité, de réduire les coûts, de dynamiser les ventes ou d'améliorer la qualité de la relation client. A partir des réalisations actuelles, on peut raisonnablement estimer que les gains de performance rendus possibles par l'IA donneront un avantage déterminant aux entreprises qui vont réussir à mettre en oeuvre des projets concrets et opérationnels.


Pour relever ce défi, vous devez prendre le sujet à bras-le-corps et sans a priori. L'IA doit être l'une de vos préoccupations majeures, certainement dans votre top 3 

Ce n'est pas un sujet délégué à un comité Innovation ou à un CDO. L'enjeu n'est pas (plus) de faire un POC à 50 K€ ou un chatbot pour faire comme les autres.

Vous devez investir personnellement pour comprendre les enjeux, les possibilités concrètes et la valeur que peut générer l'IA dans votre périmètre, en partant de vos "rêves business".
Ensuite, vous devez piloter votre projet IA avec une logique de maquettage opérationnel :
  • C'est-à-dire réaliser un pilote opérationnel sur un périmètre et des fonctionnalités restreints avec un délai maximum de 6 mois. Ce pilote est plus qu'un POC car il travaille sur de vraies données, il est utilisé par de vrais collaborateurs, voire par de vrais clients !
  • C'est la condition clé pour apprendre vraiment : quel impact sur vos processus ? quel impact sur le Monde de vos équipes ? quel impact sur l'engagement de vos clients ? 
  • Vous (re)contextualisez ainsi votre initiative IA dans l'équation de la Performance.
En fonction du retour d'expérience du pilote, vous pouvez faire votre GO / no GO. Mais si c'est un GO, alors pensez vite et voyez grand car c'est à ce moment que vous allez créer l'écart avec vos concurrents : quand certains seront au 10ème POC pour "tester", "voir si ça marche", "étudier les outils du marché", vous aurez déjà déployé une solution robuste et matérialisé les bénéfices qualitatifs et quantitatifs de votre projet.

Martial Rouyère


Le DSI d'un grand groupe que nous accompagnons dans le changement de Monde de ses équipes m'a dit hier :
"P-Val, je comprends très bien votre contribution sur la transformation et ce que vous faites est remarquable … mais je comprends moins quand vous me parlez d'Intelligence Artificielle : vous n'êtes pas intégrateur, vous n'êtes pas le Gartner, pourquoi vous lancez-vous sur ce sujet ?".

Je lui ai répondu :
“Science sans conscience n’est que ruine de l’âme” 
Autrement dit : l'IA seule ne mène nulle part, et c’est précisément notre positionnement d’associer science et conscience.

P-Val a donc fait le choix stratégique, il y a deux ans maintenant, de se positionner sur l'IA avec trois convictions fortes :
  1. L'IA est un sujet concret qui va transformer en profondeur nos MONDES humains
  2. La démarche MONDE de P-Val est la réponse pour permettre aux organisations de créer leur nouveau Monde de Performance en intégrant cette révolution de l'IA
  3. P-Val apporte un conseil transverse et des réponses outillées verticales

L'IA va transformer en profondeur le Monde de votre entreprise
L'informatisation des années 1980, l’internet des années 2000, le digital des années 2010 nous ont rendus plus efficaces, plus rapides, mieux informés. Mais ces évolutions n'ont jamais prétendu prendre notre place, mettre nos jobs en risque en l'espace d'une génération.
L'IA est une révolution qui va transformer très profondément nos métiers, notre rapport au travail, notre société.
  • Les millions de camionneurs qui sillonnent nos routes.... terminé
  • Les caissiers de nos magasins ... terminé
  • Les contrôleurs de gestion qui crunchent des données et produisent du reporting ... terminé
Face à cette révolution, notre réponse pragmatique est de profiter des potentiels ouverts par l’IA pour aider nos clients à imaginer leur nouveau Monde de performance
Un exemple : certaines directions financières nous disent "mettez de l'IA dans nos reportings mais surtout ne changez rien d’autre". Leur demande est une aberration. Bien sûr que l'IA va leur faire gagner plus de 20% de productivité, mais surtout l’IA leur permet - les oblige -  à repenser leurs reportings qui n’ont plus aucune raison d'être utilisés demain comme aujourd’hui. C’est cela le vrai sujet de l’IA : quel est le Monde de Performance nouveau des comptables, des contrôleurs de gestion, des managers business et de la direction générale. 

P-Val apporte un conseil transverse et des réponses outillées
Notre ambition est de vous aider à intégrer l'IA dans votre Monde de Performance. Pour cela, nous vous faisons toucher concrètement du doigt ce qui est faisable, avec quel impact sur les équipes, sur les clients. C'est exactement ce que nous avons fait en réalisant de bout en bout un projet reconnu par l'Argus de l'assurance comme le meilleur projet de relation client digitale de l’année. Ces réussites opérationnelles, nous les "verticalisons" pour en généraliser facilement l'usage.
Cette crédibilité nous permet de vous conseiller plus largement sur vos enjeux business. Notre ambition est de vous aider à revisiter vos fonctionnements en intégrant toutes les dimensions de l'IA : NLU, NLG, Moteur d'inférence, Machine Learning, Chatbot intelligents. 

Laurent Dugas


P-Val est fier d’avoir réalisé le projet GUID – conseiller digital intelligent – avec Samuel Pichot, directeur de la Relation Adhérent MGEN, et ses équipes. GUID est une innovation qui capitalise sur toute la puissance du moteur d’intelligence artificielle de notre partenaire Yseop :
  • Il dialogue avec l’adhérent grâce à une série de questions (3-4 en moyenne) pour préciser sa demande
  • Il analyse la demande comme le ferait le meilleur conseiller, en s’appuyant sur les informations disponibles dans les SI
  • Il fournit une réponse personnalisée et adaptée au contexte de l’adhérent, claire et précise, instantanément, 24h/24 et 7j/7
Avec 50 000 visiteurs par mois, GUID est un franc succès auprès des adhérents qui sont plus nombreux chaque jour à s’adresser à leur conseiller digital !

Martial Rouyere
Martial Rouyère engage les acteurs du e-commerce à passer de l’achat en ligne au commerce conversationnel.

En effet, les sites de vente en ligne sont centrés sur leur offre produit : ils ne sont pas tournés vers le client. Les sites nous proposent des tonnes de référence sans qualifier notre besoin.
Avec des solutions simples d’IA, il est désormais possible de dialoguer avec le client pour comprendre son besoin, identifier les quelques produits pertinents et surtout formuler une recommandation assortie d’un argumentaire de vente personnalisé.
Ce type de projet peut être déployé rapidement, de manière agile, en utilisant des technologies éprouvées et avec un ROI attractif et mesurable.

Pour le client, c’est passer de l’achat en ligne centré sur le produit à une relation commerciale centrée sur son besoin.

Pour le site, c’est l’assurance d’une expérience utilisateur de qualité et d’une satisfaction client élevée.


L’Intelligence artificielle fait naître de nombreux fantasmes alimentés par une certaine méconnaissance du sujet. 

Martial Rouyère revient sur l’utilisation de l’Intelligence artificielle avec des exemples business concrets dans le cadre d'une emission sur XerfiTV. Automatisation de reporting, amélioration de la relation client… tous les domaines sont concernés par cette révolution technologique.


Voir le profil de Martial pour poursuivre la discussion 
Les français n’aiment pas leur banque…

Une étude récente du cabinet Deloitte indique que 32% des français sont prêts à ouvrir un compte bancaire ailleurs que dans une banque. Le succès de Compte Nickel, qui présente son offre comme un « compte sans banque », est révélateur de ce désamour : créée début 2014, la société revendique déjà 150 000 clients et a pour objectif 200 000 d’ici la fin de l’année 2015.

… alors que les banques font tout pour leur plaire

Cette insatisfaction des Français inquiète d’autant plus les grands réseaux que ces derniers font feu de tout bois pour plaire à leurs clients : interfaces web modernisée, mise à disposition d’applications pour mobiles et montres connectées, offres commerciales personnalisées, rénovation des agences en mode « digital », etc.

D’où vient le problème ?

En première approche, les clients de la banque de réseau se répartissent en 2 catégories :
  • De nombreux clients ont des besoins simples et standards en matière bancaire : disposer d’un compte, d’une carte de paiement, recevoir et effectuer des virements, et (très) ponctuellement emprunter ou placer de l’épargne dans des produits simples : ils recherchent le moindre coût, l’efficacité et la simplicité
  • Une clientèle plus haut de gamme veut pouvoir disposer d’une palette de services élargie et de conseillers experts : ils veulent un service premium et sont prêts à payer un « abonnement »

Les acteurs digitaux ont compris cette segmentation et se concentrent sur la première catégorie qu’ils parviennent à satisfaire à moindre coûts avec un business model simple : la relation client passe par internet et la banque soigne particulièrement les moments clés identifiés au préalable comme étant des moments de vérité pour le client (ouverture de comptes, contractualisation de prêt, etc.).

La banque classique essaie de servir les 2 catégories avec le réseau d’agences existant. Elle s’efforce de maintenir le paradigme historique en matière de relation client : l‘accueil en agence physique par des généralistes. Ce faisant, elle entretient une base de coûts élevés et ne satisfait pleinement aucune des 2 catégories :
  • Les clients à la recherche d’une banque « transactionnelle » ne veulent plus payer leur carte bancaire ni être sollicités pour des rendez-vous en agence ou recevoir des « offres personnalisées »
  • Les clients d’une banque « patrimoniale » ne s’estiment pas correctement servis par leur responsable de compte actuel qui n’est pas vraiment capable de les conseiller (fiscalité, épargne, immobilier, etc.) et ne valorisent pas le service « standard » offert en agence

Alors comment éviter de vivre le dilemme d’Air France face à Easyjet ?

C’est-à-dire investir, réduire ses coûts encore et encore en étant toujours en retard d’une étape face à des concurrents plus frugaux et plus agiles « par nature ».

L’étude de Deloitte montre de manière évidente que la réponse des banques rate la cible. Rien de dramatique pour l’instant (les français changent peu de banque) mais les effets peuvent s’avérer dévastateurs dans la durée si la croissance de parts de marché des acteurs digitaux se poursuit (+150,000 clients en 2015 pour Boursorama, +12,000 clients par mois pour Compte Nickel).

L’approche « défensive », incrémentale, de certaines banques de réseau n’est pas satisfaisante (même si elle est compréhensible). Elles doivent prendre le sujet à bras le corps pour comprendre l’expérience client dans sa globalité et sur les offres phares, puis définir une proposition de valeur innovante, un parcours client neuf pour chaque segment. C'est aux banques de comprendre et aimer leurs clients !

P-VAL aide ses clients à explorer et décrypter le Monde de leurs clients

Construire un tel parcours client est bien évidemment complexe : au-delà des freins du corps social et des contraintes de structure, aller dans le Monde des clients demande un effort considérable de décentrage.

Spécialisé dans la transformation des organisations complexes, P-Val peut vous aider à
  • Concevoir le parcours client cible, avec des outils et des méthodes pour comprendre les attentes clients
  • Définir les actions emblématiques de la transformation à réaliser avec un impact direct sur la satisfaction client
Nous serons ravis de vous aider à réfléchir.

Martial Rouyere